新华财经北京1月1日电(王菁)2025年的我国国债市集,是在宏不雅叙事每每切换、多空逻辑热烈博弈中张开的深度校准。这一年,市集在“稳增长”与“防风险”、“强政策”与“弱执行”的张力间,走出了一条独有的旅途:一级市集以创记录的供给规模和前置的刊行节拍,有劲复古了积极的财政政策;二级市集以10年期国债收益率为代表在狭小区间内演绎了一场高频率的“折返跑”,全年波动核心和气下移。
跟着多方面政策升级优化的加持下,国债市集在扩容中深化了韧性,在波动中重塑了平衡,不仅高效完成了财政筹资与流动性供给的核心劳动,更在服务国度策略、畅通货币政策传导中推崇了不行替代的要害作用。
一级市集:稳健扩容与结构优化,财政融资主渠说念功能突显
2025年,国债一级市集在“积极的财政政策限度加力、提质增效”的基调下,兑现了历史性的跳动。其核心特征体现为供给规模有所放量、刊行节拍科学前置、期限结构连接优化,精确有劲地保险了国度要紧策略执行的资金需求。
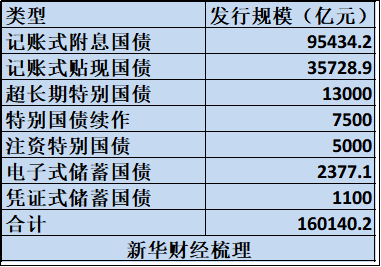
——刊行规模创历史新高,中央加杠杆复古稳增长。据新华财经梳理,2025年全年国债刊行总和达到160,140.20亿元,较2024年的124,748.31亿元同比大幅增长28.37% ;全年共刊行206只国债,刊行数目亦同比稳步增多。

据新华财经梳理,按类型来看,2025年市集共刊行记账式贴现国债35728.9亿元、记账式附息国债95434.2亿元、超遥远至极国债13000亿元、续作至极国债7500亿元、注资至极国债5000亿元、证实式储蓄国债1100亿元、电子式储蓄国债2377.1亿元。
业内东说念主士默示,国债市集稳步扩容澄莹地体现了中央财政在宏不雅经济调控中主动担当的关键作用。同期,国债刊行节拍呈现显然的“前置”特征,与所在政府债券供给灵验错峰,不仅平滑了利率债市集举座的供给压力,更确保了财政资金能趁早变成什物劳动量,为全年经济适宜开局和连接复苏提供了坚实的流动性复古。
——至极国债精确发力,遥远资金锚定国度策略。2025年,超遥远至极国债的刊行成为市集瞩见识焦点,该品种刊行规模达1.3万亿元,资金明确投向国度要紧策略安全领域、“两重”名堂(要紧策略、重心领域)和“两新”建设(新式基础设施、新式城镇化),掂量将显贵拉动年度GDP增长。
某大型券商固收承销业务慎重东说念主默示,这些规模可不雅、期限超长的资金,以较低的成本径直运输到经济社会发展的关键智力,是财政政策“精确滴灌”的典范,彰显了通过政府投资撬动社会成本、优化供给结构的深切意图。
——刊行利率举座下行,灵验疏浚全社会融资成本。在稳健偏宽松的货币政策环境下,全年国债刊行利率呈现“前低后稳、长端和气上行”的感性情局。据新华财经梳理,短期品种(1-3年)利率区间为1.16%-1.79%,10年期国债刊行利率认知在1.78%傍边。超遥远限品种利率因反应遥远通胀与风险溢价而略有上行,但举座仍处于历史低位。
不错说,国债动作无风险利率的“锚”,其刊行成本的系统性下行,径直带动了通盘这个词债券市集乃至实体经济轮廓融资成本的下落,兑现了财政可连接性与金融让利实体的高效合股。
二级市集:预期反复拉锯下的“四轮博弈”与核心下移
与一级市集“大叫大进”的供给旋律不同,2025年国债二级市集是一曲复杂的多声部交响,据新华财经梳理,10年期国债收益率在约1.6至1.9%的区间内,经验了预期反复拉锯下的“四轮博弈”,最终教育了新的颤动平衡核心。

——第一轮:宽松预期修正与“跷跷板”冲击(1月至3月)。2025岁首,市集对货币宽松抱有较强预期,收益率位于低位。干系词,央行马上通过暂停国债买入、窗口带领等形势,开释了驻守资金空转和长端利率风险的明深信号。与此同期,春节后以东说念主工智能为代表的科技股行情引爆市集风险偏好,“股债跷跷板”效应强烈。表里部成分重叠,推动市集急速修正此前过于乐不雅的宽松预期,收益率快速反弹近40BPs,于3月中旬涉及年内高位,收益率弧线平坦化上移。
——第二轮:避险往还与政策对冲下的行情建设(3月下旬至6月)。2025年3月末,外部关税不细则性遽然升温,激励人人性避险厚谊,债市成为资金“遁迹所”。国内方面,一季度经济数据虽呈现“开门红”,但市集对经济内灵活能的担忧并未消亡。5月,央行武断执行降准降息,政策“实时雨”明确了托底经济的决心。外部风险与里面宽松变成共振,收益率骄矜位回落,市集厚谊从严慎转向阶段性建设。
——第三轮:“新叙事”扰动与股债再平衡(7月至9月)。2025年中期,“反内卷”等政策研究激励市集对经济增长范式与潜在增速的再评估,重叠A股市集连接走强,再次从厚谊和资金层面压制债市。此外,公募基金销售用度改良等政策预期,也激励了关于债基欠债端认知性的担忧。多成分作用下,收益率在此时分颤动上行,市集在“股债跷跷板”与新的宏不雅叙事中寻找标的。
——第四轮:机制翻新落地与舛误平衡教育(10月至年末)。2025年四季度,市集迎来关键的轨制性利好。10月末,央行通知重启国债交易操作,将市集听说已久的“小作文”变为执行。这一举措被市集多数解读为,央行在丰富流动性贬责器用、平滑收益率弧线波动方面迈出关键一步,对认知遥远预期起到了“定盘星”的作用。年末出现超遥远国债供给压力等成分影响,10年期国债收益率最终在1.65%-1.75%的区间内教育舛误平衡,全年核心较岁首有所上移。
功能深化:从融资器用到国度金融策略基石
2025年国债市集的演进,高出了单纯的融资与往还领域,其功能深度已蔓延至货币政策操作、金融对外洞开与国度信用体系建设等多个策略层面。
——东说念主民币金钱的“认知器”与“诱骗力”双重扮装增强。在人人金融市集波动加重的布景下,我国国债的“遁迹所”属性日益突显。境外投资者连接稳步增持,也使得国债被豪爽纳入人人主要债券指数。
拆伙2025年11月末,境外机构在我国债券市集的托管余额3.6万亿元,占债券市集托管余额的比重为1.9%。其中,境外机构在银行间债券市集的债券托管余额3.6万亿元;分券种看,境外机构持有国债2.0万亿元、占比56.2%。一个深度有余、流动性连接改善的国债市集,不仅为人人投资者提供了共享中国发展红利的安全金钱,更是东说念主民币外欧化进度稳步推动的坚实底座。
——国债贬责当代化迈出关键设施。央即将国债交易纳入常态化货币政策器用箱,是我国健全当代中央银行轨制的迫切里程碑。这一机制翻新,使央行在贬责市集流动性、疏浚中遥远利率预期时领有了愈加市集化、更精确的器用,有助于进步货币政策传导拆伙,增强宏不雅政策调控的主动性和灵验性。
瞻望畴昔,国债市集将在“高质料发展”这一总纲下赓续演进。一方面,动作财政货币政策协同的核心纽带,市集需要在支撑政府必要融资、裁汰债务成本与保管金融体系认知之间寻求动态平衡。另一方面,跟着市集深度、家具翻新和轨制型洞开的连接推动,国债收益率弧线动作全社会金钱订价基准的功能将愈发完善。
而关于市集参与者而言,单纯追赶利率趋势的“贝塔”收益时间正在以前,深耕宏不雅逻辑认知、把抓结构性契机、贬责好利率风险的“阿尔法”才气开云「中国」Kaiyun官网登录入口,将成为在“新平衡”市集合致胜的关键。一个愈加熟识、更具韧性的国债市集,必将为中国式当代化建设孝顺更为核心的金融力量。