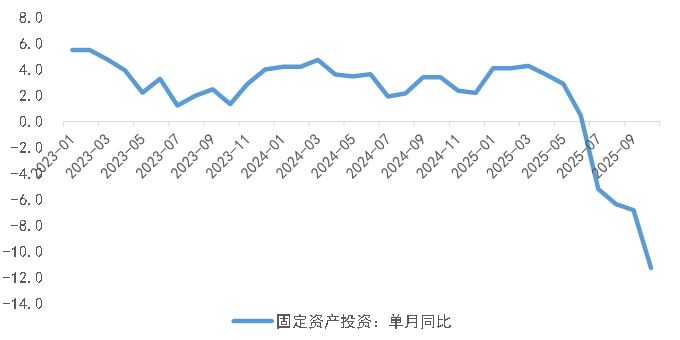
本年三季度以来,国度统计局公布的固定财富投资(FAI)增速下滑,10月累计同比增速下跌到了-1.7%,激励对于“中国投资失速”的担忧。
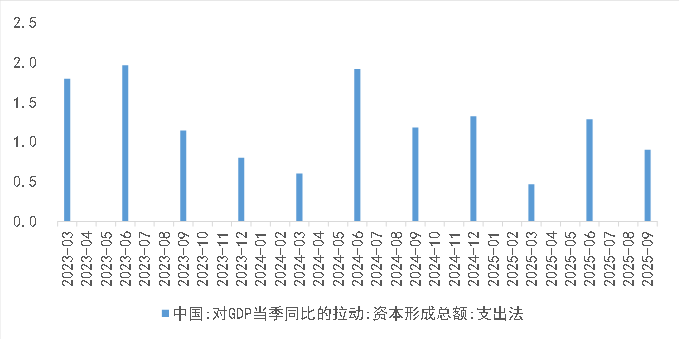
但笔者从粗钢、水泥产量等什物量的数据以及工业产出、物价等相干方针来看,中国投资增长在三季度大幅放缓致使冲击全体经济增长的迹象并不彰着。三季度成本变成仍然孝顺了0.9%的GDP(国内出产总值)增长,并支握收场了4.8%的GDP增速,只是较二季度略有下跌。尽管投资品价钱的变动、库存的诊疗弗成很好瓦解固定财富投资和成本变成数据的互异,但是地盘购置用度的彰着下行,以及软件等无形固定财富变成增长较快则可能在固定财富投资彰着下跌的同期,让成本变成继续保握祥和增长。
总体而言,近期中国成本变成——真是的GDP三驾马车中投资的代表——增速并莫得彰着下跌,“中国投资失速”的说法有失偏颇。
对近期投资增长的两种解读
从官方数据来看,近期固定财富投资增长出现了彰着下滑:累计同比增速从1~6月的2.8%下滑到1~10月的-1.7%。淌若对累计同比增速进行换算,这一下滑愈加彰着,二季度固定投资同比增速尚有2.3%,三季度就下跌到了-6.1%,10月更是下滑到-11.2%。
固定财富投资增速的下滑激励了等闲存眷。比如,新加坡《聚会早报》11月16日刊发的著作称中国照旧出现“投资失速”。
关联词,三季度中国GDP仍然收场了4.8%的增长,只是较二季度的5.2%祥和放缓。其中,投资的代表性方针——成本变成总和对三季度GDP孝顺为0.9%,也只是较二季度的1.3%祥和下跌。
淌若粗拙以为投资占GDP比重在二三季度齐是40%,这意味着二季度成本变成的同比增速是3.2%,而三季度成本变成的同比增速是1.2%。成本变成的同比增速照实有所放缓,但是远远谈不上出现了“投资失速”。
中国投资是否失速
在两个经济方针存在彰着互异的情况下,到底应该怎样看待近期的投资增长?斟酌到投资占2024年中国经济的40.6%,若投资失速出现,中国经济惟恐也难以独善其身。情况照实如斯吗?
笔者以为,中国投资失速和经济增长超预期下滑的迹象并不彰着:
领先,从与投资最相干的什物产出的方针来看,粗钢产量同比从二季度的-6.2%反弹到三季度的-2.7%,水泥产量同比增速在二三季度基本沉稳,辩认是-6.2%和-6.7%,莫得彰着的恶化。
其次,二三季度之间,出口交货值从2%下滑到1.7%,商品零卖同比增速从5.6%下滑到3.6%,但是工业增多值不外从6.2%放缓到5.3%,工业部门用电量反而从3%飞腾到5.3%。在出口和枉然增长放缓的情况下,工业增多值等抽象性经济方针保握沉稳,可能也阐明投资增速莫得大幅下滑。
再次,若投资失速出现,中国经济惟恐也会同步快速下滑,价钱下行压力会彰着露出。关联词,中国劳动业CPI(住户枉然价钱指数)同比增长从二季度末的0.5%反弹到三季度末的0.6%,反而略有回升。GDP平减指数也略有回升。
固定财富投资为何与成本变成总和互异较大
若中国投资乃至全体经济并未彰着失速,怎样瓦解固定财富投资同比增长如斯低迷的阐扬?为什么和固定成本变成存在这么彰着的互异呢?笔者以为,两者统计口径的不同可能是主要原因。诚然价钱身分和库驻足分这两个传统身分对近期数据的瓦解力不彊,但是一些平淡被漠视的身分,包括地盘购置费大幅下滑,软件等无形固定财富投资增长较快等在最近几个月阐扬的作用需要关注。
由于固定财富投资是口头值,成本变成是本色值,价钱身分经常被用于瓦解两者增速的互异。若投资品价钱大幅下行,照实不错瓦解成本变成增速放缓进度比固定财富投资愈加祥和。关联词,受到反内卷等身分的影响,三季度PPI同比增速反而较二季度略有反弹,斟酌到历史上中国固定财富投资价钱指数同比增长与PPI(出产者价钱指数)的波动场合高度趋同,价钱身分应该不是瓦解两个方针互异的关节身分。
固定财富投资只是包括了对固定财富的统计,成本变成则还包括库存的增多,库存变动是这两个方针统计口径互异的另一个关节身分。但笔者的征询标明库存也弗成瓦解近期两个方针的互异。笔者臆想,若不斟酌价钱在二三季度的变动(参考PPI变动很有限),由于两个方针增速互异较大,三季度库存增多对GDP的孝顺需要比二季度增多约1.9%(轻便7000亿元),才不错在固定财富投资大幅负增长的情况下,收场成本变成的祥和增长。
关联词,约占一说念库存统计一半的工业产制品库存在三季度只是增多1057亿元,二季度增多566亿元,而前年三季度和二季度辩认为1216亿和1219亿元。这意味着从对GDP同比增长孝顺的角度斟酌,三季度工业产制品库存增长对GDP仅比二季度多孝顺了约500亿元,与笔者的估算互异较大。
诚然这两个常见的口径互异难以瓦解两个方针的不同,成本变成和固定财富投资还存在一些其他互异,包括商品房建成之后销售措施的升值、无形财富如软件投资计入成本变成但不计入固定财富投资,以及旧建筑、旧建树和地盘购置用度计入固定财富投资但不计入成本变成等。进一步的数据挖掘傲气,其中部分身分可能是近期固定财富投资数据额外下滑背后的关节原因。
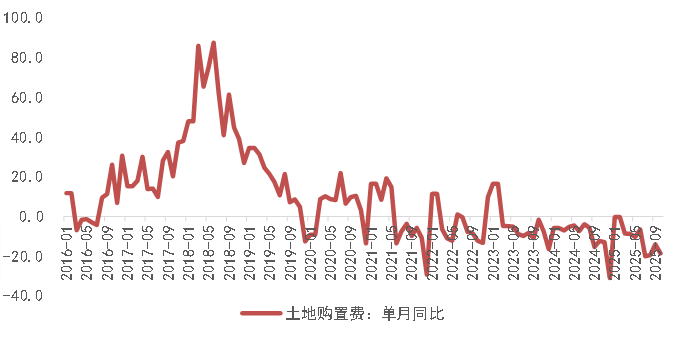
从统计局公布的地盘购置费来看,其单季同比从二季度的-8.6%下跌到三季度的-17.9%,出现了剧烈下滑且创出历史新低,而主要下行出当今六七月之间,从-6.7%下跌到-20.1%,与固定财富投资大幅下行的节律相等一致。这意味着近期固定财富投资下行有很是一部分受到地盘购置费下滑的牵累。而成本变成由于不错剔除出这个身分,下滑相比终止。客不雅而言,地盘购置费只是牵涉财富交往,不影响真实的产出和收入,也照实对GDP和成本变成莫得影响。
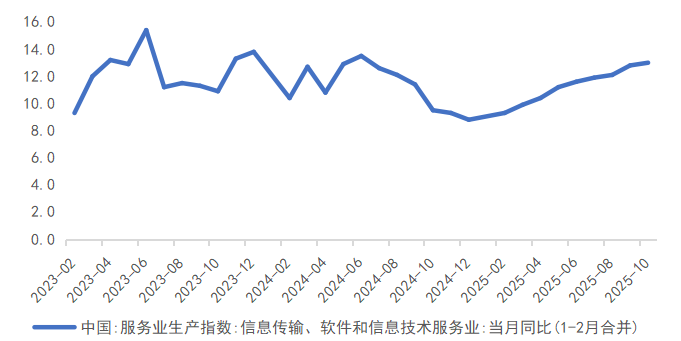
另外,本年下半年以来,中国劳动业出产指数中的信息软件和信息技能劳动业同比增速加快上行,从二季度的11.1%飞腾到三季度的12.3%,致使在10月进一步飞腾到13%。软件居品淌若被企业采购,会被纳入到成本变成的统计。相干行业产出的飞腾可能意味着此类无形财富的成本变成在加快,对成本变成有特殊的孝顺,也扩大了与固定财富投资增速的互异。
总体而言,近期以来中国固定财富投资增速和成本变成增速可能存在较大互异,后者才是GDP的平直构成部分,亦然中国投资最平直的代表。只是依据固定财富投资增速大幅下滑就以为中国出现了投资失速,张大其辞。
(沈建光系京东集团首席经济学家、樊磊系京东集团征询总监)
第一财经获授权转载自微信公众号“沈建光博士宏不雅征询”,首发于财经杂志。
举报 著作作家
沈建光
樊磊
相干阅读 一财首席经济学家调研:宏不雅战略保管宽松基调,为“十五五”开局奠定基础
“第一财经首席经济学家书心指数”12月为50,稍低于上月,握平于50隆替线。
315 12-07 20:03 2026宇宙市集估量,关注三大市集机遇 | 一财号每周想想荟(第44期)
2026年宇宙经济濒临多重迎风,但AI波澜成为不可逆的永久增长能源。
104 11-28 13:49 熊园:2026年GDP增速主意有必要仍定为5%傍边
改日10年我国GDP潜在增速迷漫有条款救助年均4.17%的增长。
266 11-25 13:43 2026宇宙市集估量:锚定AI干线,布局三大市集机遇
2025年宇宙投资东说念主得益颇丰,各种市集阐扬优异,但2026年将濒临宏不雅迎风与产业机遇并存的形状。
202 11-25 14:50 国常会部署“促枉然稳投资”,新一轮降准降息有望引申
财政战略在促枉然方面会进一步加码开云「中国」Kaiyun官网登录入口。
520 11-16 20:44 一财最热 点击关闭